最近圈子里吵翻了。光模块这波从8月底摸到阶段低点之后,一路反弹了快20%,有人拍桌子说“业绩都透支完了,三季度就是利好兑现见光死”,也有人斩钉截铁:“二季度只是热身,三季度才是真正的业绩爆发期”。
我在通信行业摸爬滚打20年,从光通信10G时代一路看到现在1.6T、3.2T,说实话,这轮光模块的行情,和过去任何一轮都不一样。它不是传统通信的周期反弹,是AI算力带起来的代际跃迁,业绩的厚度和持续性,远超很多人的想象。
今天这篇,我就结合最新的产业链调研数据、半年报的官方指引、还有海外云厂商的资本开支情况,跟大家好好聊透:三季度的光模块,到底成色几何?8家市场公认的龙头企业,业绩各自有什么看点?含金量到底高不高?哪些是真成长,哪些是蹭热度?
老规矩:全文不荐股、不推代码、不猜点位,纯客观拆解数据、讲产业逻辑、聊行业现状。所有数据都来自公开财报、行业调研、机构研报,我只加自己20年的行业判断。信得过的慢慢看,看完你对光模块三季度的业绩,心里绝对有谱。
先搞懂:三季度光模块的景气度,到底在什么水平?
很多人对光模块的认知还停留在“周期股”,觉得涨一波就完了。我跟你说,这次真的不一样。先给大家甩几组实打实的数据,你就知道现在行业的温度有多高。
先看出货量,这是最硬的指标。根据行业调研机构LightCounting的数据,2026年一季度全球1.6T光模块出货才300万只左右,二季度直接冲到了930万只,一个季度翻了两倍还多。这是什么概念?相当于过去半年走完了过去两年的产品迭代进度。
那三季度呢?我和圈子里几个做光通信分销的老兄弟聊下来,产业链一致的预期是:三季度1.6T出货量大概率在1200-1300万只,环比二季度再增30%以上。而且这不是厂商压货,是客户真金白银的订单拉着走。
为什么需求突然爆成这样?根子在海外云厂商的资本开支,已经到了“疯狂砸钱”的地步。我给大家列一下最新的2026年资本开支指引,都是官方财报里公开的数字:
• 谷歌:全年资本支出上调至1950亿-2050亿美元,同比增长超过100%,积压订单已经到了5140亿美元;
• Meta:从之前的1150-1350亿,上调到1300亿-1450亿美元,同比增长87%,钱全砸在AI训练集群上;
• 亚马逊:直接上修到2200亿美元,CEO公开说“产能仍无法满足2026年需求,2028年的预订规模令人震惊”;
• 微软:全年维持1900亿美元左右的规模,二季度单季就花了410亿,同比大增70%,三分之二给了Azure智算中心。
四家加起来,全年资本开支超过7200亿美元,同比增长70%以上。这些钱不是炒概念,是实实在在建数据中心、买AI服务器、搭算力集群。而光模块是什么?是算力集群的“血管”——每一台高端AI服务器,要配8只甚至16只高速光模块;每一个GPU集群,要靠成千上万只光模块连起来。算力建得越多,光模块需求就越旺。
正因为需求太明确,9月初高盛直接把全球光模块的出货预测全线上调了:2026到2028年整体出货量分别上调21%、31%、31%,其中1.6T及以上的高端产品,更是直接上调了29%、61%、50%。相当于直接告诉市场:之前的预期太保守了,AI带来的需求,比所有人想的都大。
很多人抬杠说:“旺季提前到三季度,四季度就断档了,到时候业绩就会跳水”。我跟你说句掏心窝子的,这轮行情和往年的季节性旺季根本不是一回事。
以前光通信的旺季,是运营商年底集采、数据中心常规备货,做完这波就没了,订单都是季度一签。现在呢?头部厂商的订单已经排到2027年了,有的甚至拿到了2028年的框架协议。中际旭创在半年报电话会上明确说,主要客户已经给出了2027年的需求指引,订单能见度从季度直接拉长到了年度。
这是什么概念?相当于以前你开餐馆,不知道明天有没有客人;现在你提前一年就拿到了全年的包餐合同,业绩确定性直接拉满。这也是我为什么说,光模块正在从“周期股”变成“成长股”——需求的逻辑变了,业绩的持续性也就完全变了。
8家龙头三季度业绩前瞻:梯队分化,已经非常明显
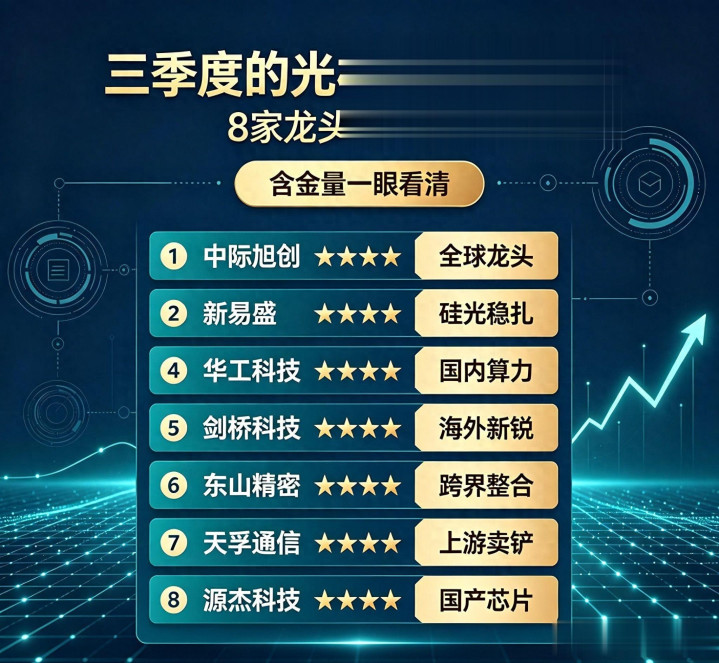
讲完行业大盘子,再来说大家最关心的:8家龙头公司,三季度各自表现怎么样?我把它们分成三个梯队,每家的基本盘、业绩预期、核心看点、含金量成色,都给你掰碎了说。
还是那句话:所有预期都是基于公开信息和产业链调研的合理推演,不构成任何投资建议,只是帮你看懂各家的牌面。
第一梯队:全球第一阵营,绝对龙头
这两家是全球光模块的第一梯队,技术、客户、产能全方面领先,拿的是行业最顶级的订单,业绩确定性最高。
1. 中际旭创:行业压舱石,业绩最稳的龙头
先看上半年的成绩单:营收417.78亿元,同比增长182.49%;归母净利润136.51亿元,同比增长241.7%。二季度单季净利润就有80多亿,环比一季度几乎翻倍,这个盈利能力,在整个A股科技板块都是断层级别的。
三季度业绩预期:
产业链调研的口径,三季度公司1.6T光模块的月出货量大概在40-45万只,整个季度合计120-135万只,继续稳居全球市占率第一。800G产品也没有下滑,维持高位出货。
营收端,预计环比二季度增长15%-20%;净利润增速大概率和营收匹配,甚至略高。原因很简单:1.6T产品占比继续提升,而1.6T的毛利率比800G高出5-8个百分点,产品结构优化会带动盈利能力继续往上走。
核心看点:
• 全球唯一覆盖谷歌、Meta、英伟达所有顶级客户的光模块厂商,认证壁垒极高,别人抢不走订单;
• 下一代技术布局最早,NPO、3.2T光模块已经给客户送样,2027年就能量产,技术迭代不掉队;
• 海外产能布局快,泰国工厂逐步爬坡,能有效规避潜在的政策风险。
含金量评价:★★★★★
业绩最稳、壁垒最高、增长最确定,是行业的定海神针。它的业绩表现,基本就是行业的景气度风向标。
2. 新易盛:硅光黑马,弹性最大的龙头
上半年成绩单:营收209.1亿元,同比增长100.34%;归母净利润75.29亿元,同比增长90.98%。二季度单季净利润47.49亿元,环比一季度大涨70%,增速比市场预期的还要快。
三季度业绩预期:
最大的亮点是硅光方案。三季度公司800G硅光模块出货量快速爬坡,良率已经提升到行业领先水平,1.6T硅光也开始小批量交付给核心客户。
营收端,预计环比二季度增长20%-25%,是头部厂商里弹性最高的。净利润增速和营收基本同步,因为硅光的成本优势逐步显现,毛利率有所改善。
核心看点:
• 硅光技术进度行业领先,成本比传统EML方案低10%-15%,未来价格战里优势会非常明显;
• 客户结构均衡,既有北美头部云厂商,也有国内互联网大厂,海外收入占比高达97.92%;
• 管理效率高,费用率控制得好,净利润率一直处于行业第一梯队。
含金量评价:★★★★☆
业绩弹性比中际旭创大,硅光技术如果持续突破,后续超预期的概率很高。缺点是大客户集中度略高,波动会比龙头稍大一点。
第二梯队:国内一线主力,各有独门绝技
这三家是国内一线厂商,各有各的优势领域,有的背靠国企,有的深耕国内,有的主打海外二线客户,业绩增速也不慢,只是整体实力和第一梯队还有差距。
3. 光迅科技:国资背景,全产业链最扎实
上半年成绩单:营收66.10亿元,同比增长37.2%;归母净利润5.82亿元,同比增长56.34%。增速看起来比第一梯队慢,但它的基本盘非常稳,运营商业务占比高,抗周期能力强。
三季度业绩预期:
背靠中国信科,运营商市场的订单稳稳的,数通市场800G已经实现稳定批量交付,1.6T进入规模化出货阶段。三季度营收环比增长10%-15%,净利润增速会略高于营收,因为高端数通产品占比提升,带动整体毛利率上行。
核心看点:
• 国企背景,产业链最全,从光芯片、光器件到光模块全栈自研,受海外供应链波动影响最小;
• 运营商+数通双轮驱动,东边不亮西边亮,业绩波动小;
• 3.2T硅光NPO模块已经完成头部客户系统验证,下一代技术储备充足。
含金量评价:★★★★
基本面扎实,估值相对低,胜在一个“稳”字。适合追求确定性、不喜欢大起大落的资金,但是业绩弹性不如第一梯队。
4. 华工科技:产学研标杆,国内市场发力猛
上半年成绩单:营收78.22亿元,同比增长28.7%;归母净利润11.86亿元,同比增长30.17%。光模块业务增长很快,激光业务也同步回暖,双主业协同效应明显。
三季度业绩预期:
800G、1.6T已经批量交付,主要绑定国内头部云厂商和AI服务器厂商,受益于国内算力建设的浪潮。三季度营收环比增长15%左右,净利润增速和营收基本同步,规模效应逐步显现。
核心看点:
• 背靠华中科技大学,产学研优势明显,技术迭代有支撑;
• 国内市场份额提升快,是国内AI算力建设的核心供应商之一;
• 光模块+激光业务双轮驱动,单一行业波动对整体业绩影响小。
含金量评价:★★★★
国内市场发力猛,业绩增速稳,但是海外收入占比不高,主要受益于国内算力建设的红利。如果后续国内AI大模型落地加速,它的弹性会更大。
5. 剑桥科技:海外新锐,业绩弹性最大
上半年成绩单:营收27.05亿元,同比增长62.3%;归母净利润3.28亿元,同比大增171.08%。基数低、增速快,是这两年冲出来的一匹黑马。
三季度业绩预期:
1.6T光模块已经完成主要客户的测试与验证,预计下半年大批量发货,三季度就开始逐步上量。营收环比预计增长25%-30%,净利润增速会更高,因为基数低,高端产品放量会直接带动利润率跳升。
核心看点:
• 海外客户拓展快,绑定北美二线云厂商和AI服务器厂商,客户资源增长快;
• 产品迭代紧跟行业节奏,没有掉队,1.6T上量后业绩会迎来爆发期;
• 市值小、基数低,一旦业绩超预期,股价弹性会非常大。
含金量评价:★★★☆
弹性十足,但是基数小,客户集中度相对高,业绩波动会比龙头大。如果1.6T出货顺利,三季度超预期的概率很高;但如果客户订单不及预期,下滑也会很快。
第三梯队:产业链特色龙头,上游+跨界玩家
这三家不是纯光模块厂商,有的是上游核心器件商,有的是跨界收购进来的,但都在光模块产业链上占据重要位置,受益于行业高景气。
6. 东山精密(索尔思光电):跨界整合,超预期的黑马
上半年成绩单:营收277.98亿元,同比增长63.95%;归母净利润29.57亿元,同比暴增290%以上。其中光模块业务贡献的利润占比越来越高,收购索尔思的整合效果远超市场预期。
三季度业绩预期:
索尔思的800G、1.6T光模块批量交付北美客户,出货量快速爬坡。光模块业务三季度营收环比增长20%以上,毛利率持续改善,对公司整体利润的贡献继续提升。
核心看点:
• 消费电子+光模块双主业,抗风险能力强;
• 索尔思的技术+东山的制造能力和供应链管理,协同效应非常明显;
• 海外客户资源丰富,绑定多家北美云厂商和设备商。
含金量评价:★★★★
整合效果超预期,光模块业务成长快。缺点是主业比较杂,光模块占比不算最高,业绩会受到消费电子业务的影响。
7. 天孚通信:卖水人的角色,最稳的上游龙头
上半年成绩单:营收26.75亿元,同比增长32.4%;归母净利润约10.1亿元,同比增长35%左右。作为上游光器件厂商,它是典型的“卖铲人”,不管哪家光模块厂出货,都要买它的器件。
三季度业绩预期:
高速光引擎、隔离器、连接器等产品需求旺盛,量价齐升。三季度营收环比增长10%-15%,净利润增速基本匹配,因为高端产品占比提升,毛利率稳中有升。
核心看点:
• 光模块的“卖水人”,行业景气度的直接受益者,客户覆盖所有头部光模块厂商;
• 技术壁垒高,很多高端器件只有少数几家能做,议价能力强;
• 业绩波动小,不管哪家厂商抢份额,它都能赚到钱。
含金量评价:★★★★☆
确定性非常高,行业景气度的最佳标的。不用猜哪家厂商会赢,只要行业整体增长,它就受益。缺点是弹性不如下游光模块厂商。
8. 源杰科技:光芯片国产替代,硬科技代表
上半年成绩单:营收约10亿元,同比增长60%以上;归母净利润约3亿元,同比增长80%以上。作为国内光芯片龙头,受益于国产替代和高速光芯片需求爆发。
三季度业绩预期:
25G、50G光芯片稳定出货,100G EML芯片批量交付,更高速率的芯片研发顺利推进。三季度营收环比增长15%-20%,净利润增速更快,因为高端芯片占比提升,产品结构优化。
核心看点:
• 国内光芯片龙头,国产替代逻辑硬,打破海外厂商的垄断;
• 技术迭代快,研发投入大,长期成长空间广阔;
• 下游客户覆盖所有主流光模块厂商,需求旺盛。
含金量评价:★★★☆
国产替代逻辑很硬,长期空间大。但是技术迭代快,研发投入大,业绩波动相对大,而且高端芯片和海外还有差距,需要持续跟踪技术进度。
别只看增速!真正的“含金量”,要看这四个维度
很多人看光模块公司,只看净利润增速,觉得增速越高就越好。我跟你说,大错特错。有的公司增速很高,但是靠低价抢单、靠非经常性损益,那增长是虚的,含金量很低。
真正判断一家光模块公司的业绩含金量,我总结了四个核心维度,都是我20年踩坑踩出来的经验。
第一,看产品结构:1.6T占比越高,含金量越高
为什么这么说?因为不同速率的光模块,技术壁垒和毛利率天差地别。
1.6T光模块,全球能量产的厂商不超过5家,认证周期长达半年到一年,客户一旦导入就不会轻易换,毛利率能达到30%-40%;
而400G及以下的中低端产品,几十家厂商都能做,价格战打得厉害,毛利率只有10%-20%,赚的都是辛苦钱。
所以看一家公司的业绩,不能只看总量,要看高端产品占比。1.6T占比快速提升的公司,说明技术得到了头部客户认可,后续盈利的持续性强,含金量就高;如果还在靠中低端产品走量,增速再高,也是低质量增长,后劲不足。
目前全球1.6T的出货量,70%以上都集中在第一梯队的两家龙头手里,这就是头部效应——越高端,集中度越高,赚钱越容易。
第二,看客户结构:海外头部客户占比,决定了业绩确定性
客户和客户是不一样的。北美四大云厂商的订单,认证严格,订单量大,付款及时,而且一旦进入供应链,合作非常稳定,一做就是好几年。
而国内的一些中小客户,订单零散,价格敏感,说砍就砍,业绩波动非常大。
我给大家一个判断标准:海外收入占比越高,尤其是北美头部云厂商收入占比越高的公司,业绩确定性越强,含金量越高。
比如中际旭创、新易盛,海外收入占比都在90%以上,主要客户都是谷歌、Meta这些顶级厂商,所以业绩最稳;而一些主要靠国内市场的公司,增速可能一时很快,但持续性要打个问号。
第三,看利润率:营收和利润是否同步,有没有以价换量
正常的高质量增长,应该是营收和利润同步增长,甚至利润增速比营收快,说明产品结构优化、规模效应显现。
如果一家公司营收增长100%,净利润只增长50%,那就要小心了。要么是靠低价抢单,毛利率下滑;要么是费用控制不好,钱都花出去了没赚到利润。这种增长就是虚的,含金量很低。
比如中际旭创上半年净利润增速241.7%,比营收增速182.49%高了近60个百分点,这就是典型的高质量增长——高端产品占比提升,规模效应显现,越赚越能赚。
第四,看订单能见度:订单锁了多久,决定了增长能持续多久
以前光模块行业是“季度单”,这个季度不知道下个季度有没有订单,所以业绩波动很大,市场给的估值也低。
现在不一样了,头部厂商都拿到了明年的框架订单,有的甚至排到了2028年。订单能见度从3个月拉长到1-2年,业绩的可预测性大大增强,这也是估值能抬升的核心原因。
所以看含金量,一定要看订单能见度。订单锁得越久,说明客户需求越确定,业绩增长的持续性就越强,含金量自然就越高。如果一家公司只能看到三季度的订单,看不到四季度和明年,那就算三季度增速再高,也要多留个心眼。
客观说风险:三季度光模块,不是没有隐忧
讲完了亮点,也得说说风险。我从来不会吹哪个板块完美无缺,光模块虽然景气度高,但也不是没有隐忧。客观看待,才能不踩坑。
1. 价格下行的风险
这是周期行业的宿命。800G光模块去年年中还卖500多美元一只,现在已经降到300多美元,一年多时间跌了40%。1.6T现在价格大概600-700美元,明年随着产能释放,价格肯定也会往下走。
如果价格降得比量增得快,那业绩就会不及预期。
我的判断:三季度1.6T还是供需紧平衡,价格能稳住,至少三季度业绩不会受降价影响。明后年价格肯定会降,但量的增长大概率能覆盖价的下降,行业整体还是增长的,只是利润增速会放缓。
2. 供应链卡脖子的风险
高速DSP芯片、高端光芯片,目前还是依赖海外厂商,比如博通、Marvell的DSP芯片,占了全球大部分市场份额。如果海外断供或者涨价,就会直接影响厂商的出货。
之前二季度就因为DSP芯片供应紧张,导致部分厂商出货不及预期。
我的判断:短期供应链风险是存在的,但概率不高,海外芯片厂也不想丢掉中国市场。国内也在加速国产替代,比如光迅科技、源杰科技都在自研芯片,只是需要时间。
3. 海外政策的风险
之前市场一直担心FCC会出台禁令,限制中国光模块进口。最后9月份落地的最终规则,没有直接禁止中国光模块,政策风险释放了一大半。
但这不代表高枕无忧,后续会不会有加征关税、要求本土产能等限制,都不好说。
我的判断:北美云厂商离不开中国的光模块产能,全球没有第二个地方能同时满足这么大的量、这么低的成本、这么快的交付。但长期来看,供应链本土化是趋势,头部厂商也在布局海外产能,比如中际旭创的泰国工厂,就是为了规避风险。
4. 需求不及预期的风险
所有的高增长,都建立在AI算力需求持续爆发的基础上。如果后续AI大模型商业化不及预期,赚不到钱,云厂商肯定会砍资本开支,光模块的需求自然就会下来。
我的判断:至少2026-2027年,需求是确定的,各大云厂商的资本开支指引都已经上调了,订单也都签了。2028年之后要看AI商业化的进展,现在还不好下结论。
最后说几句掏心窝子的话
讲到这,大家对三季度光模块的业绩成色,应该心里有数了。
总结一下我的核心观点:
三季度光模块的整体业绩,是值得期待的,尤其是头部龙头企业,大概率会交出不错的成绩单,甚至有超预期的可能。但也要注意,板块从低点已经反弹了20%左右,股价已经反映了一部分预期,不要觉得业绩好就一定会大涨,股市炒的永远是预期差。
最后给大家两个经验之谈,纯个人感悟,不构成任何投资建议:
第一,光模块这个行业,头部效应会越来越强。技术壁垒越来越高,认证周期越来越长,二线厂商想弯道超车的难度越来越大。与其在小票里找黑马,不如多研究头部龙头的确定性。
第二,不要只盯着三季度的业绩看,要往明年看。三季度只是验证景气度,真正支撑估值的,是明年的业绩能不能继续高增长。如果明年还能保持50%以上的增长,那现在的估值就不算贵;如果明年增速大幅下滑,那就要小心了。
我在通信行业待了20年,见过很多次技术迭代带来的机会,也见过很多泡沫破灭后的一地鸡毛。这一轮AI带动的光模块行情,是我见过的需求最扎实、业绩兑现最明确的一次。但即便如此,也要保持理性,别盲目追高,也别轻易看空。
互动一下
评论区聊聊:你手里有没有光模块相关的持仓?你更看好哪家龙头的含金量?你觉得三季度光模块是利好兑现还是继续超预期?
觉得这篇文章有用的,麻烦点个赞,关注一下我。一个在通信和股市摸爬滚打20年的老炮,后续持续更新光模块、AI算力产业链的深度调研和行业观察,带你看懂产业逻辑,少踩坑。
咱们评论区见!
鑫恒盈配资提示:文章来自网络,不代表本站观点。